Dietro gli investimenti nell’agricoltura connessa, sono le disparità di adozione tra filiere, tra dimensioni delle aziende e tra zone geografiche a determinare la realtà sul campo. Misurare queste disparità consente di comprendere dove si trovano i freni e quali segmenti trainano la crescita delle attrezzature agricole connesse.
Data Act europeo e accesso ai dati delle attrezzature agricole
Un fattore raramente associato alle tendenze del mercato agricolo sta però ridefinendo le regole del gioco: il Data Act europeo. Questo regolamento concede agli utenti di prodotti connessi, comprese le macchine agricole, un diritto di accesso ai dati generati dalle loro attrezzature. L’operatore può ora richiedere la trasmissione di questi dati a un terzo di sua scelta.
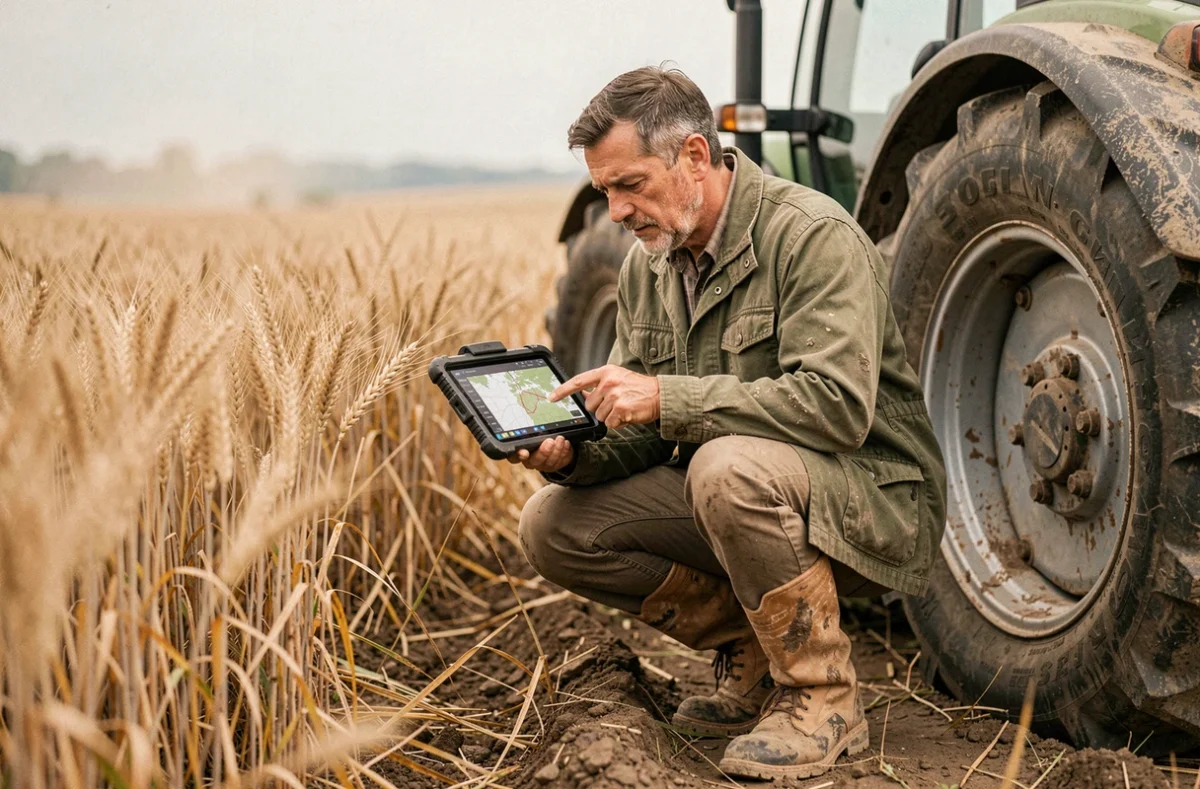
Questa obbligo di progettazione riguarda i dati grezzi e pretrattati. Gli algoritmi proprietari dei produttori non sono tutti inclusi: il regolamento distingue chiaramente i dati provenienti dal sensore da quelli prodotti da un trattamento algoritmico protetto. Per un agricoltore dotato di sensori di suolo o stazioni meteo connesse, questo significa che può recuperare le rilevazioni di umidità o temperatura, senza necessariamente accedere al modello predittivo del fornitore.
La transizione tra fornitori di servizi cloud è anche regolamentata. Fino al 12 gennaio 2027, possono ancora essere addebitati costi di cambio, ma limitati ai costi direttamente legati alla migrazione. Dopo questa data, i costi di cambio fornitore cloud saranno eliminati.
Per le aziende che centralizzano i loro dati di produzione su una piattaforma terza, questa scadenza modifica il rapporto di forza con gli editori di software agricolo. Piattaforme come moovement.fr illustrano questa logica di circolazione dei dati tra gli attori della filiera.
Sensori e robot agricoli: disparità di adozione secondo le filiere
L’adozione delle tecnologie connesse non progredisce allo stesso ritmo ovunque. Le grandi coltivazioni cerealicole concentrano una parte significativa degli investimenti in sensori e strumenti di supporto decisionale. L’allevamento rappresenta un altro importante campo di adozione, con robot da mungitura, collari connessi per il monitoraggio sanitario e automi per l’alimentazione.
La robotizzazione nell’allevamento si scontra con una limitazione pratica documentata: i robot mobili autonomi non possono circolare da soli sulla strada pubblica né tra appezzamenti distanti. Questa limitazione frena il dispiegamento nelle strutture i cui terreni sono frazionati, il che riguarda una proporzione notevole delle aziende agricole francesi.
| Segmento | Tendenza | Regione più dinamica |
|---|---|---|
| Irrigazione intelligente | Crescita sostanziale attesa | Asia-Pacifico (crescita più elevata) |
| Allevamento connesso | Progressione notevole | Europa (adozione storica) |
L’Asia-Pacifico mostra la crescita più rapida, sostenuta da politiche pubbliche di modernizzazione agricola e da una pressione demografica sui rendimenti. L’America del Nord rimane il mercato più grande in valore, con una elevata concentrazione di attori.
Irrigazione intelligente: il segmento che accelera
Tra le applicazioni dell’agricoltura connessa, l’irrigazione intelligente si distingue per una dinamica di crescita particolarmente sostenuta. I sensori di umidità del suolo abbinati a sistemi di pilotaggio automatizzato consentono di regolare gli apporti d’acqua appezzamento per appezzamento.
L’irrigazione intelligente riduce il consumo d’acqua stabilizzando i rendimenti. Nelle regioni soggette a restrizioni idriche crescenti, questo argomento supera la semplice ottimizzazione economica per diventare una condizione di accesso alla risorsa.
Connettività e dimensione delle aziende: il divario digitale agricolo
La connettività rimane distribuita in modo diseguale a seconda delle dimensioni delle aziende. Le strutture più grandi dispongono della capacità di investimento e del volume di produzione necessari per rendere redditizi attrezzature connesse costose. Le aziende di dimensioni modeste, al contrario, faticano a giustificare l’acquisto di sensori o stazioni meteo il cui ritorno sull’investimento appare solo a partire da una certa soglia di superficie o di bestiame.
Le reti di telecomunicazione LPWAN (Low Power Wide Area Network) hanno parzialmente superato un ostacolo tecnico consentendo la trasmissione di dati su lunghe distanze con un basso consumo energetico. Ma la copertura di rete nelle zone rurali rimane eterogenea, e alcuni appezzamenti isolati sfuggono ancora a qualsiasi connettività affidabile.
- Le aziende di grandi dimensioni investono in suite software complete che integrano sensori, strumenti di supporto decisionale e piattaforme di gestione dei dati
- Le aziende intermedie adottano spesso uno o due strumenti mirati (stazione meteo, sensore di umidità) senza integrazione globale
- Le piccole strutture rimangono per lo più indietro, frenate dal costo d’ingresso e dall’assenza di copertura di rete adeguata
La dimensione dell’azienda condiziona direttamente il livello di equipaggiamento digitale. Questa constatazione, documentata da diverse analisi del settore, suggerisce che gli aiuti pubblici mirati alle piccole strutture potrebbero modificare la curva di adozione più efficacemente di una riduzione generale dei prezzi dei sensori.
Dati agricoli e interoperabilità: una questione di sovranità per gli operatori
Oltre al materiale, la questione della proprietà e della portabilità dei dati agricoli struttura ora le scelte di equipaggiamento. Un operatore che investe in un ecosistema chiuso (sensori, software di gestione, piattaforma cloud di un unico produttore) rischia di ritrovarsi in una situazione di dipendenza se le condizioni commerciali cambiano o se il fornitore scompare.
Il Data Act europeo fornisce un quadro, ma l’interoperabilità tra sistemi rimane ampiamente insufficiente. Ogni produttore di sensori utilizza formati di dati diversi, e i gateway tra piattaforme sono rari. Un agricoltore che desidera incrociare i dati del suo robot da mungitura con quelli dei suoi sensori di pascolo deve spesso ricorrere a esportazioni manuali o a sviluppi su misura.
Questa frammentazione pesa sulla capacità degli operatori di sfruttare appieno i loro investimenti digitali. I dati sul campo esistono, i sensori funzionano, ma l’assenza di standard comuni impedisce la loro valorizzazione su scala aziendale. Il mercato dell’agricoltura connessa raggiungerà le sue proiezioni di crescita più rapidamente se l’interoperabilità progredisce allo stesso ritmo del dispiegamento materiale.