Derrière les montants investis dans l’agriculture connectée, ce sont les écarts d’adoption entre filières, entre tailles d’exploitations et entre zones géographiques qui déterminent la réalité du terrain. Mesurer ces écarts permet de comprendre où se situent les freins, et quels segments tirent la croissance des équipements connectés agricoles.
Data Act européen et accès aux données des équipements agricoles
Un facteur rarement associé aux tendances du marché agricole est pourtant en train de redéfinir les règles du jeu : le Data Act européen. Ce règlement accorde aux utilisateurs de produits connectés, y compris les machines agricoles, un droit d’accès aux données générées par leurs équipements. L’exploitant peut désormais exiger la transmission de ces données à un tiers de son choix.
Cette obligation de conception concerne les données brutes et prétraitées. Les algorithmes propriétaires des fabricants ne sont pas tous visés : le règlement distingue clairement la donnée issue du capteur de celle produite par un traitement algorithmique protégé. Pour un agriculteur équipé de capteurs de sol ou de stations météo connectées, cela signifie qu’il peut récupérer les relevés d’humidité ou de température, sans nécessairement accéder au modèle prédictif du fournisseur.
La transition entre fournisseurs de services cloud est également encadrée. Jusqu’au 12 janvier 2027, des frais de changement peuvent encore être facturés, mais limités aux coûts directement liés à la migration. Après cette date, les frais de changement de fournisseur cloud seront supprimés.
Pour les exploitations qui centralisent leurs données de production sur une plateforme tierce, cette échéance modifie le rapport de force avec les éditeurs de logiciels agricoles. Des plateformes comme moovement.fr illustrent cette logique de circulation des données entre acteurs de la filière.
Capteurs et robots agricoles : disparités d’adoption selon les filières
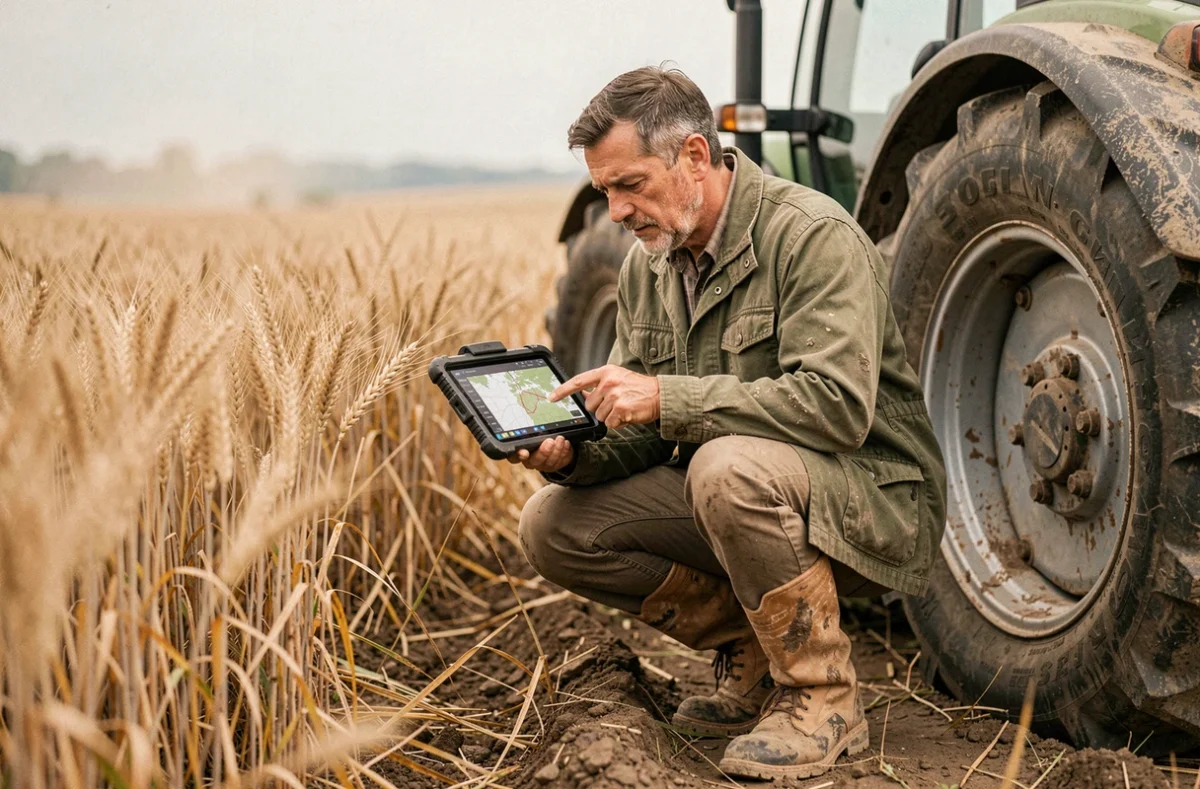
L’adoption des technologies connectées ne progresse pas au même rythme partout. Les grandes cultures céréalières concentrent une part significative des investissements en capteurs et outils d’aide à la décision. L’élevage constitue un autre terrain important d’adoption, avec des robots de traite, des colliers connectés pour le suivi sanitaire et des automates d’alimentation.
La robotisation en élevage se heurte à une contrainte pratique documentée : les robots mobiles autonomes ne peuvent pas circuler seuls sur la voie publique ni entre parcelles éloignées. Cette limitation freine le déploiement dans les structures dont les terres sont morcelées, ce qui concerne une proportion notable des exploitations françaises.
| Segment | Tendance | Région la plus dynamique |
|---|---|---|
| Irrigation intelligente | Croissance substantielle attendue | Asie-Pacifique (croissance la plus élevée) |
| Élevage connecté | Progression notable | Europe (adoption historique) |
L’Asie-Pacifique affiche la croissance la plus rapide, portée par des politiques publiques de modernisation agricole et une pression démographique sur les rendements. L’Amérique du Nord reste le plus grand marché en valeur, avec une concentration élevée d’acteurs.
Irrigation intelligente : le segment qui accélère
Parmi les applications de l’agriculture connectée, l’irrigation intelligente se distingue par une dynamique de croissance particulièrement soutenue. Les capteurs d’humidité du sol couplés à des systèmes de pilotage automatisé permettent d’ajuster les apports en eau parcelle par parcelle.
L’irrigation intelligente réduit la consommation d’eau tout en stabilisant les rendements. Dans les régions soumises à des restrictions hydriques croissantes, cet argument dépasse la simple optimisation économique pour devenir une condition d’accès à la ressource.
Connectivité et taille des exploitations : le fossé numérique agricole
La connectivité reste inégalement répartie selon la taille des exploitations. Les structures les plus grandes disposent de la capacité d’investissement et du volume de production nécessaire pour rentabiliser des équipements connectés coûteux. Les exploitations de taille modeste, en revanche, peinent à justifier l’achat de capteurs ou de stations météo dont le retour sur investissement n’apparaît qu’à partir d’un certain seuil de surface ou de cheptel.
Les réseaux de télécommunication LPWAN (Low Power Wide Area Network) ont partiellement levé un obstacle technique en permettant la transmission de données sur de longues distances avec une faible consommation énergétique. Mais la couverture réseau en zone rurale reste hétérogène, et certaines parcelles isolées échappent encore à toute connectivité fiable.
- Les exploitations de grande taille investissent dans des suites logicielles complètes intégrant capteurs, outils d’aide à la décision et plateformes de gestion de données
- Les exploitations intermédiaires adoptent souvent un ou deux outils ciblés (station météo, capteur d’humidité) sans intégration globale
- Les petites structures restent majoritairement en retrait, freinées par le coût d’entrée et l’absence de couverture réseau adaptée
La taille de l’exploitation conditionne directement le niveau d’équipement numérique. Ce constat, documenté par plusieurs analyses du secteur, suggère que les aides publiques ciblées sur les petites structures pourraient modifier la courbe d’adoption plus efficacement qu’une baisse générale des prix des capteurs.
Données agricoles et interopérabilité : un enjeu de souveraineté pour les exploitants
Au-delà du matériel, la question de la propriété et de la portabilité des données agricoles structure désormais les choix d’équipement. Un exploitant qui investit dans un écosystème fermé (capteurs, logiciel de gestion, plateforme cloud d’un même fabricant) risque de se retrouver captif si les conditions commerciales évoluent ou si le prestataire disparaît.
Le Data Act européen apporte un cadre, mais l’interopérabilité entre systèmes reste largement insuffisante. Chaque fabricant de capteurs utilise des formats de données différents, et les passerelles entre plateformes sont rares. Un agriculteur qui souhaite croiser les données de son robot de traite avec celles de ses capteurs de prairie doit souvent recourir à des exports manuels ou à des développements sur mesure.
Cette fragmentation pèse sur la capacité des exploitants à tirer pleinement parti de leurs investissements numériques. Les données de terrain existent, les capteurs fonctionnent, mais l’absence de standards communs empêche leur valorisation à l’échelle de l’exploitation. Le marché de l’agriculture connectée atteindra ses projections de croissance plus rapidement si l’interopérabilité progresse au même rythme que le déploiement matériel.