Detrás de los montos invertidos en la agricultura conectada, son las diferencias de adopción entre sectores, entre tamaños de explotaciones y entre zonas geográficas las que determinan la realidad del terreno. Medir estas diferencias permite comprender dónde se encuentran los obstáculos y qué segmentos impulsan el crecimiento de los equipos conectados agrícolas.
Data Act europeo y acceso a los datos de los equipos agrícolas
Un factor raramente asociado a las tendencias del mercado agrícola está redefiniendo las reglas del juego: el Data Act europeo. Este reglamento otorga a los usuarios de productos conectados, incluidas las máquinas agrícolas, un derecho de acceso a los datos generados por sus equipos. El explotador ahora puede exigir la transmisión de estos datos a un tercero de su elección.
Esta obligación de diseño se refiere a los datos en bruto y pretratados. No todos los algoritmos propietarios de los fabricantes están incluidos: el reglamento distingue claramente los datos provenientes del sensor de aquellos producidos por un tratamiento algorítmico protegido. Para un agricultor equipado con sensores de suelo o estaciones meteorológicas conectadas, esto significa que puede recuperar las lecturas de humedad o temperatura, sin necesariamente acceder al modelo predictivo del proveedor.
La transición entre proveedores de servicios en la nube también está regulada. Hasta el 12 de enero de 2027, se pueden seguir cobrando tarifas de cambio, pero limitadas a los costos directamente relacionados con la migración. Después de esta fecha, las tarifas de cambio de proveedor en la nube serán eliminadas.
Para las explotaciones que centralizan sus datos de producción en una plataforma de terceros, este plazo modifica la relación de fuerzas con los editores de software agrícola. Plataformas como moovement.fr ilustran esta lógica de circulación de datos entre actores de la cadena.
Sensores y robots agrícolas: disparidades de adopción según los sectores
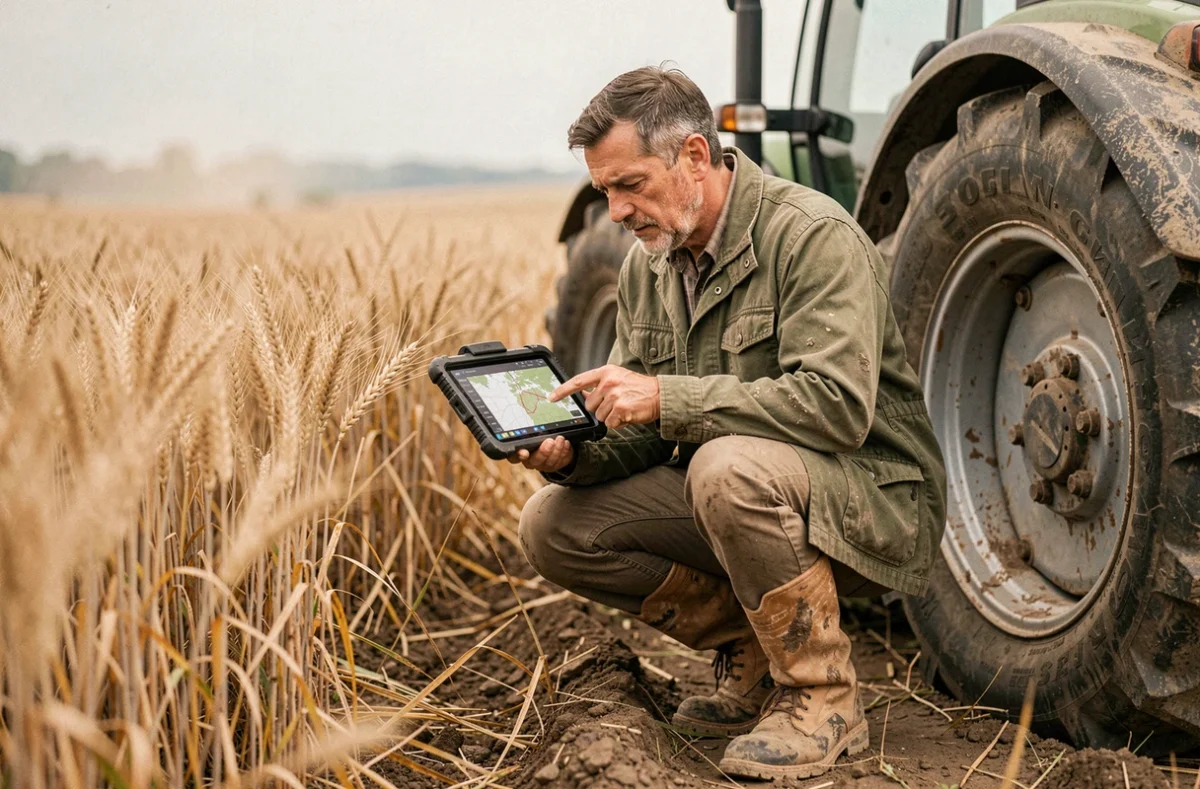
La adopción de tecnologías conectadas no avanza al mismo ritmo en todas partes. Los cultivos de cereales concentran una parte significativa de las inversiones en sensores y herramientas de apoyo a la decisión. La ganadería constituye otro terreno importante de adopción, con robots de ordeño, collares conectados para el seguimiento sanitario y autómatas de alimentación.
La robotización en ganadería se enfrenta a una limitación práctica documentada: los robots móviles autónomos no pueden circular solos por la vía pública ni entre parcelas alejadas. Esta limitación frena el despliegue en las estructuras cuyas tierras están parceladas, lo que afecta a una proporción notable de las explotaciones francesas.
| Segmento | Tendencia | Región más dinámica |
|---|---|---|
| Irrigación inteligente | Crecimiento sustancial esperado | Asia-Pacífico (crecimiento más alto) |
| Ganadería conectada | Progresión notable | Europa (adopción histórica) |
Asia-Pacífico muestra el crecimiento más rápido, impulsado por políticas públicas de modernización agrícola y una presión demográfica sobre los rendimientos. América del Norte sigue siendo el mayor mercado en valor, con una alta concentración de actores.
Irrigación inteligente: el segmento que acelera
Entre las aplicaciones de la agricultura conectada, la irrigación inteligente se destaca por una dinámica de crecimiento particularmente sostenida. Los sensores de humedad del suelo acoplados a sistemas de control automatizado permiten ajustar los aportes de agua parcela por parcela.
La irrigación inteligente reduce el consumo de agua mientras estabiliza los rendimientos. En las regiones sometidas a restricciones hídricas crecientes, este argumento supera la simple optimización económica para convertirse en una condición de acceso al recurso.
Conectividad y tamaño de las explotaciones: la brecha digital agrícola
La conectividad sigue estando desigualmente repartida según el tamaño de las explotaciones. Las estructuras más grandes tienen la capacidad de inversión y el volumen de producción necesarios para rentabilizar equipos conectados costosos. Las explotaciones de tamaño modesto, en cambio, tienen dificultades para justificar la compra de sensores o estaciones meteorológicas cuyo retorno de inversión solo aparece a partir de un cierto umbral de superficie o de ganado.
Las redes de telecomunicaciones LPWAN (Low Power Wide Area Network) han levantado parcialmente un obstáculo técnico al permitir la transmisión de datos a largas distancias con un bajo consumo energético. Pero la cobertura de red en zonas rurales sigue siendo heterogénea, y algunas parcelas aisladas aún escapan a toda conectividad fiable.
- Las explotaciones de gran tamaño invierten en suites de software completas que integran sensores, herramientas de apoyo a la decisión y plataformas de gestión de datos
- Las explotaciones intermedias a menudo adoptan una o dos herramientas específicas (estación meteorológica, sensor de humedad) sin integración global
- Las pequeñas estructuras siguen mayoritariamente rezagadas, frenadas por el costo de entrada y la falta de cobertura de red adecuada
El tamaño de la explotación condiciona directamente el nivel de equipamiento digital. Este hecho, documentado por varios análisis del sector, sugiere que las ayudas públicas dirigidas a las pequeñas estructuras podrían modificar la curva de adopción más eficazmente que una reducción general de los precios de los sensores.
Datos agrícolas e interoperabilidad: un desafío de soberanía para los explotadores
Más allá del material, la cuestión de la propiedad y la portabilidad de los datos agrícolas estructura ahora las elecciones de equipamiento. Un explotador que invierte en un ecosistema cerrado (sensores, software de gestión, plataforma en la nube de un mismo fabricante) corre el riesgo de quedar cautivo si las condiciones comerciales cambian o si el proveedor desaparece.
El Data Act europeo proporciona un marco, pero la interoperabilidad entre sistemas sigue siendo ampliamente insuficiente. Cada fabricante de sensores utiliza formatos de datos diferentes, y las pasarelas entre plataformas son raras. Un agricultor que desea cruzar los datos de su robot de ordeño con los de sus sensores de pradera a menudo debe recurrir a exportaciones manuales o desarrollos a medida.
Esta fragmentación pesa sobre la capacidad de los explotadores para aprovechar plenamente sus inversiones digitales. Los datos de campo existen, los sensores funcionan, pero la ausencia de estándares comunes impide su valorización a escala de la explotación. El mercado de la agricultura conectada alcanzará sus proyecciones de crecimiento más rápidamente si la interoperabilidad avanza al mismo ritmo que el despliegue de hardware.